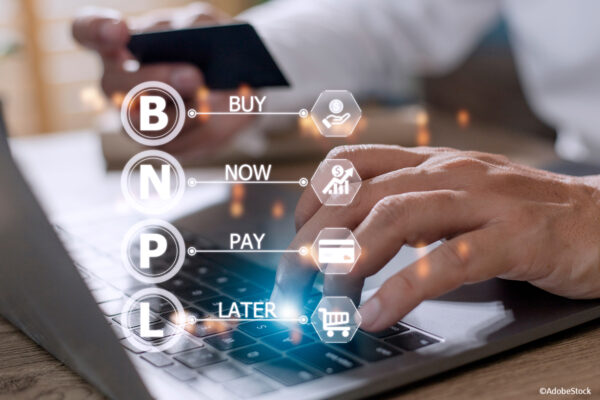
Kauf auf Raten: Jetzt kaufen, später bezahlen
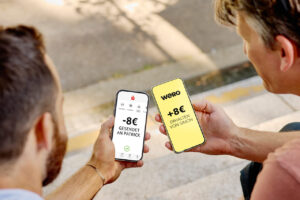
„Buy now, pay later“ verleitet viele Verbraucher seit einiger Zeit, vor allem online bestellte Ware erst später zu zahlen. Doch diese Möglichkeit hat Tücken und kann in die Schuldenfalle führen. Was dabei zu beachten ist.
Viele Zahlungsdienste, Händler und Kreditkartenanbieter preisen die aufgeschobene Zahlung inzwischen auch für kleinere Summen an. Es ist verlockend, Rechnungen selbst für alltägliche Gegenstände erst Monate später und dazu in Raten begleichen, den Kaufpreis nicht erst länger ansparen zu müssen. Dazu ist kein aufwendiger Kreditantrag nötig, mit ein paar Klicks ist die Sache schnell erledigt, ohne dass gleich eine Zahlung fällig wird; und die Raten werden später automatisch Monat für Monat vom Konto abgebucht. Wer das jedoch öfter macht, verliert schnell den Überblick über seine Finanzen, übersieht, dass sich viele vermeintlich kleine Raten schnell zu einer größeren Summe aufbauen und das eigene Budget sprengen. Am Ende kann man womöglich irgendwann die Raten nicht mehr zahlen – landet im schlimmsten Fall in der Überschuldung.
Finanzierungsformen
„Buy now, pay later“ (BNPL) ist grundsätzlich nichts Neues. Dahinter können sich verschiedene Finanzierungsformen verbergen:
- Kauf auf Rechnung: Die Ware wird erst nach der Prüfung, in der Regel bis zu 14 Tage nach Rechnungseingang, bezahlt. Innerhalb dieser eingeräumten Frist fallen in der Regel keine Zusatzkosten an.
- Ratenkredit, oft auch Ratenkauf oder Ratenzahlung genannt: Die Kreditsumme – beim Onlineshopping der Kaufpreis – wird über eine vereinbarte Laufzeit in gleichbleibenden Monatsraten abgezahlt. Dafür fallen Zinsen an.
- Rahmenkredit oder Abrufkredit: Der Anbieter legt eine maximale Kreditsumme fest, von der Kunden beliebig hohe Beträge abrufen können. Für die Rückzahlung werden monatliche Mindestbeiträge festgelegt – in Prozent vom Kreditbetrag oder in absoluten Beträgen.
In der Regel sind Ratenzahlungen Kredite, die den Kauf insgesamt verteuern. Vor dem Abschluss will außerdem bedacht sein, dass man damit Schulden macht! Durch Zusatzfunktionen können bei manchem Anbieter die Grenzen zwischen einem einfachen Rechnungskauf und einer Ratenfinanzierung verschwimmen.
Einkauf verteuert sich eventuell
Gegen eine Ratenzahlung mit 0 Prozent ist grundsätzlich erst einmal nichts zu sagen, wenn der Kaufpreis grundsätzlich stimmt. Wichtig ist, zu hinterfragen, ob die Null-Prozent-Finanzierung wirklich kostenfrei ist und dass der gesamte Betrag während der Null-Prozent-Phase komplett zurückgezahlt wird. Denn sonst können doch noch hohe Zinsen anfallen.
Die verzinste Ratenzahlung sollte nur ausnahmsweise und kurzfristig genutzt werden. Aufgrund der Zinsen verteuern sich die Einkäufe um einige Prozent. Wer den Überblick verliert, das Konto aufgrund der Raten überzieht oder diese zu spät zahlt, dem drohen Verzugszinsen, Mahngebühren und Inkassokosten.
Deshalb ist vorher genau zu prüfen, ob man die Raten regelmäßig zahlen kann, ob es womöglich zusätzlich versteckte Kosten gibt und ob weitere Verträge wie für Garantieverlängerungen oder unnötige Ratenschutzversicherungen eingeschlossen sind, die die Kosten in die Höhe treiben. Vor einem Abschluss sollten alle Unterlagen und Verträge daher genau gelesen und verstanden sein. Niemals sollte man sich unter Druck setzen lassen, vielleicht schläft man sogar besser noch einmal drüber.
Stärkere Regulierung
Die Vergabe von Krediten unterliegt der EU-Verbraucherkreditrichtlinie. Für Kleinkredite bis 200 Euro sowie zins- und gebührenfreie Kredite galten sie bisher nicht. Die Europäische Union hat sich darauf geeinigt, dass es solche Ausnahmen in Zukunft nicht mehr geben und für jeden Kredit eine Bonitätsprüfung Pflicht sein soll.
Sie haben den Überblick über all Ihre Kredite verloren?
Kein Problem, mit der Kreditoptimierung der Sparkasse Freiburg-Nördlicher Breisgau können Sie all Ihre Kredite in einer Rate zusammenfassen.